目录
一、回购是什么:拿债券作担保借钱
二、一笔回购交易,主要看四个要素
三、银行间回购有几种类型?要分清两个维度
四、传统质押式回购 vs 通用回购主要流程区别
五、银行间和交易所回购的区别
六、DR007、R007、FR007…各类利率指标的区别
七、怎么用回购利率看资金面及案例解析
八、几个提醒:法律、风险、杠杆、口径
前言
如果你买过货币基金、做过国债逆回购,或者留意过房贷利率的走势,你其实已经间接和债券回购打过交道,只不过它发生在普通人看不见的银行间市场,每天成交以万亿元计。
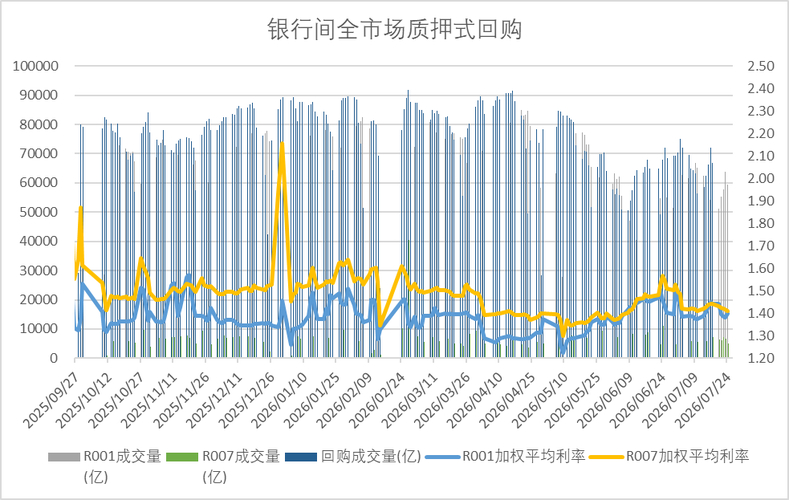
银行间债券回购,是金融机构之间用债券作担保、进行短期资金借放的业务。它体量极大:2025年银行间市场债券回购日均成交约6.9万亿元,是货币市场成交最大的子市场。其中被反复提起的DR007,更是判断资金面松紧、利率走向的重要指标。
本文力争用通俗语言把银行间债券回购的运作逻辑、几种常见形态、以及DR007/R007/FR007/这串字母到底在说什么讲清。
一、回购是什么:拿债券作担保借钱
如果你手里有一套房子,临时需要一笔钱,可以把房子抵押给银行,约定一段时间后还本付息、解除抵押。银行间债券回购的经济逻辑与此类似:一家机构手里有债券但临时缺现金,另一家手里有现金愿意短期借出去,但要债券作担保。
在回购交易里,双方地位如下:
正回购方:需要钱的一方。把债券押出去或卖出去,融入资金,到期还本付息或买回债券。
逆回购方:出钱的一方。接受债券担保或买入债券,融出资金,到期收回本金利息或把债券卖回去。
同一笔交易从两边看名字正好相反:正回购方看到的是融入资金,逆回购方看到的是融出资金。市场上说做正回购通常就是借钱,做逆回购通常就是放钱。
还要注意:央行的公开市场逆回购和普通机构之间的逆回购不是同一语境。央行做逆回购,是央行向市场投放流动性;普通金融机构做逆回购,是把钱借给交易对手。
二、一笔回购交易,主要看四个要素
债券回购看起来专业,其实每笔交易笔者理解都绕不开四个问题:
借多少钱:回购本金或成交金额;
借多久:隔夜、7天、14天、1个月等;
利息是多少:回购利率,一般按年化利率报价;
拿什么担保:质押债券、买断债券,或通用回购里的合格担保券组合。
举个简单的例子:某机构用债券作担保融入1000万元,期限3天,年化回购利率3%。按实际占款天数和365天计息,利息大致是:
1000万元×3%×3÷365≈2465.75元
到期时,正回购方归还本金1000万元,并支付约2465.75元利息,债券质押解除或债券买回。(这个例子只为说明计息逻辑,实际交易还要遵守交易平台、托管结算机构和双方协议的具体规则)
银行间和交易所市场都普遍采用实际占款天数÷365的思路算利息。所谓实际占款天数,不是看产品名字叫几天,而要看首次结算日到到期结算日之间资金实际被占用的自然日。遇到周末、节假日,名义期限和实际占款天数可能不同,融资成本也会不同。
三、银行间回购有几种类型?要分清两个维度
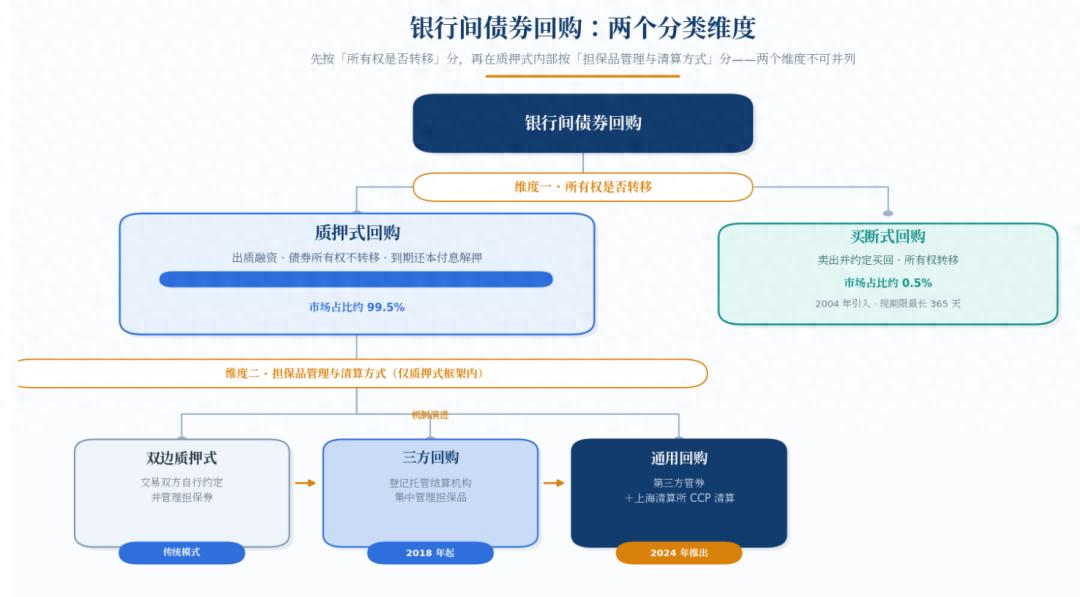
(一)维度一:按债券所有权转不转移分两类
这是法律结构层面的划分,两类互斥:
1.质押式回购(所有权不转移):正回购方把债券出质给逆回购方融入资金,到期还本付息、解除质押。债券所有权不转移,回购期间双方都不得动用质押债券,并应办理质押登记。通俗说,就像把债券押给对方保管——债券还是你的,只是被冻结在担保安排下。这是绝对主流,占银行间回购约99.5%。
2.买断式回购(所有权先转移):正回购方先把债券卖给逆回购方,同时约定未来某日再买回相等数量同种债券。首次交易时所有权就转移了。2004年规则要求净价交易、全价结算(报价时先把应计利息剥离,付款时再把应计利息算进去,让回购利率和债券本身利息分开、定价更清楚),原规则最长期限91天;2017年规则把质押式和买断式最长期限统一为不超过365天,并允许买断式回购现金交割、提前赎回。
(二)维度二:按担保品谁来管、怎么清算分(都建立在质押式框架内)
这个维度是在质押式的基础上再做细分,是担保品管理和清算方式的演进,不涉及所有权转移:
1.双边质押式:最传统。选哪只券、估值多少、跌价要不要补券,都靠交易双方自己盯、双边结算。
2.三方回购(2018年推出):交易双方只谈金额、利率、期限,把担保品选取、估值、替换、调整交给人民银行认可的债券登记托管结算机构等第三方集中管理。打个比方,传统双边回购像两个人私下约定我把某只手表押给你;三方回购则像双方把钱和手表都交给一个专业保管和估值平台,由平台按规则动态管理担保品。
3.通用回购(2024年推出):在三方担保品管理基础上,再叠加上海清算所作为中央对手方(CCP)的集中清算。同业拆借中心提供交易平台,上海清算所做担保品管理、集中清算和违约处置。直观变化是:交易双方不用逐笔讨论押哪只券,报价要素主要是方向、利率、金额,担保券由机制统一选取。2025年9月机制扩容后,参与者扩至存款类金融机构法人,合格担保券范围也进一步扩展。通用回购本质是集中清算的三方回购,是三方回购的升级版。
形态
所有权是否转移
谁管担保品
清算安排
通俗理解
双边质押式
交易双方,办质押登记
双边结算,首期可约T+0/T+1
把券押给你,到期赎回
买断式
交易双方
双边结算
先把券卖给你,约定买回
三方回购
否(质押式框架)
第三方机构集中选取/估值/替换
可结合中央对手方
双方谈钱,专业机构管券
通用回购
否(集中清算的三方回购)
上海清算所集中管理
上海清算所作CCP,T+0券款对付
匿名点价成交,清算所兜底流程
四、传统质押式回购 vs 通用回购主要流程区别
(一)传统质押式
传统银行间市场以询价交易为主。市场参与者之间的债券交易通过全国银行间同业拆借中心交易系统达成,一笔传统质押式回购大致分五步:
1.找对手方、谈条件:双方通过同业拆借中心系统询价,谈妥金额、利率、期限、质押券和结算日。
2.成交:交易在系统中达成,形成有约束力的交易。
3.办质押登记和首次结算:正回购方把债券出质,逆回购方支付资金。
4.回购期间管理:质押债券原则上不得动用;若发生换券等安排,要符合规则和双方约定。
5.到期结算:正回购方还本付息,质押解除,债券回到可用状态。
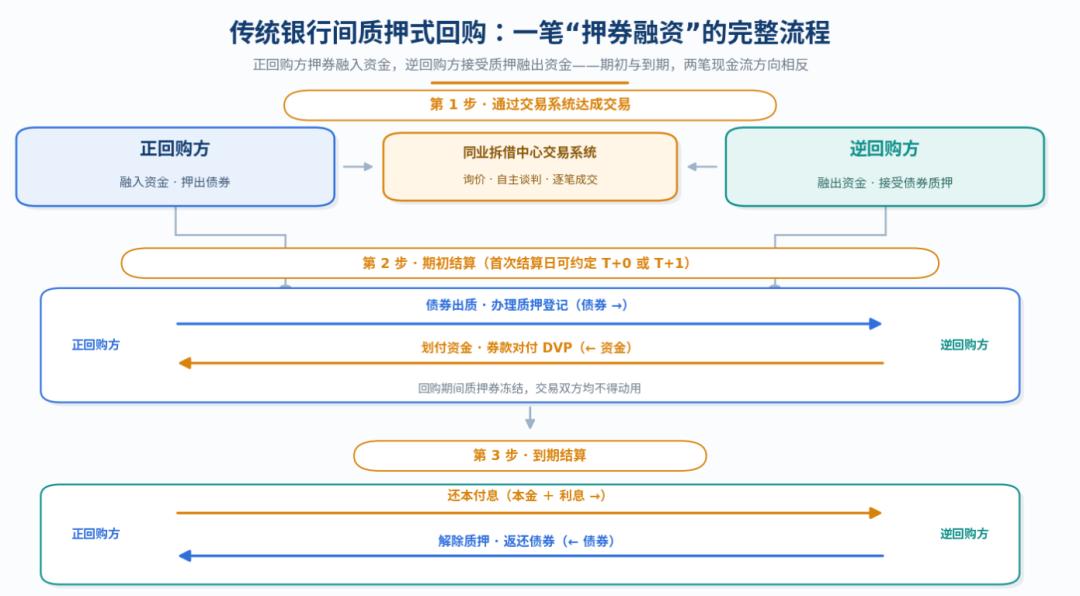
这里有个误区:传统银行间回购不能笼统写成一律T+0。传统回购首次结算日可由双方约定为T+0或T+1;2024年推出的通用回购则明确采用T+0清算速度、券款对付方式结算。
(二)通用回购主要流程:效率提升的关键在标准化和中央对手方
如果说传统双边回购像点对点谈生意,通用回购更像进入一个标准化的担保融资平台。
按照规则,通用回购交易时段为每交易日9:00—12:00、13:30—15:30,期限覆盖隔夜到 365 天不等;单笔报价最低 1000 万元,最高 50 亿元。交易采用匿名点击方式,系统按价格优先、时间优先自动撮合成交。
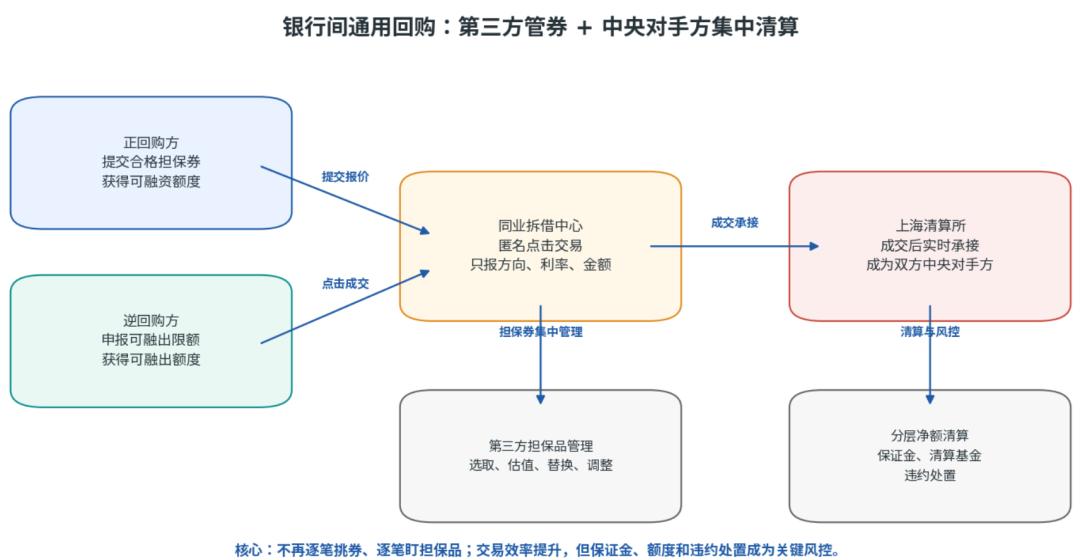
通用回购的效率来自三个核心机制:
1.担保品集中管理:不用逐笔选券,系统按规则从合格担保券池里自动选取、估值、调整。
2.额度管理:正回购方能借多少钱,看它担保券库的总价值;逆回购方能放多少钱,看它申报的额度。
3.集中清算 + 违约处置:上海清算所作为中央对手方,实行净额清算,通过保证金、清算基金等机制管理风险;发生违约时,有标准化的处置流程。
五、银行间和交易所回购的区别
很多人第一次接触回购,是在股票账户里买国债逆回购,比如GC001、GC007,这属于交易所市场。银行间回购和交易所回购,经济本质都是押券借钱,但属于两套完全独立的市场体系,规则、参与者、清算方式都不一样。
对比维度
银行间债券回购
交易所债券回购
市场属性
机构间批发型市场,参与门槛高
场内标准化市场,逆回购端门槛亲民
主要参与者
银行、券商、基金、保险、资管产品等金融机构
通过交易所会员参与的各类投资者;正回购端有资质约束
主流交易方式
传统以询价、自主谈判为主;通用回购为匿名点击成交
以匹配成交(自动撮合成交)为主,多种方式并行
担保品管理
传统回购逐笔确定质押券;三方/通用回购由第三方集中管理
质押券入库后折算成融资额度,实行标准券管理
中央对手方
传统双边回购没有;通用回购由上海清算所担任
中国结算作为中央对手方,多边净额结算
报价方式
直接报年化回购利率
以“每百元资金到期年收益”为单位,本质也是年化利率
资金门槛
通用回购最低1000万元;传统双边交易双方协商
1000元面额起,整数倍递增
结算安排
传统回购可约定T+0/T+1;通用回购为T+0、券款对付
一次成交、两次结算(首次结算+到期购回结算)
两者其实只是定位不同——银行间是金融机构之间的大额批发市场,交易所是面向更广泛投资者的标准化零售市场。关于交易所回购不展开了,前文可参看一文最全详析交易所债券回购(质押式回购、协议回购、三方回购基础要点、全方位对比、风险与典型案例)
六、DR007、R007、FR007…各类利率指标的区别
DR、R、FR、FDR都不是回购业务类型,而是不同口径的利率统计指标
(一)R系列:全市场质押式回购利率
R001、R007、R014等,反映的是整个银行间市场质押式回购的整体成交利率。样本范围最广:不管是银行还是非银机构,不管用利率债还是信用债质押,都算在里面。用途主要是观察整个银行间货币市场的整体资金价格。
(二)DR系列:存款类机构利率债质押回购利率
DR001、DR007、DR014等,全称为「存款类金融机构间利率债质押式回购加权平均利率」。样本有双重限定:①交易双方都是存款类金融机构(银行类机构);②质押品必须是利率债。为什么市场最关注DR007?因为它剔除了非银机构的信用风险和低质量担保品的扰动,最能反映银行体系内部的7天资金成本。市场经常把DR007和央行7天逆回购政策利率放在一起对比,判断市场利率是否围绕政策利率平稳运行。
(三)FR系列:全市场上午定盘利率
FR001、FR007、FR014是回购定盘利率。计算规则:每个交易日9:00—11:30,R系列的全部成交利率,去重排序后取中位数,11:30发布。用途主要作为衍生品定价、浮息债券的利率基准,相当于官方给出的上午参考价。
(四)FDR系列:存款类机构上午定盘利率
、、,是DR系列的上午定盘利率。计算逻辑和FR一样,只是样本换成了DR系列的上午成交数据,取中位数发布。用途主要为银银间交易的定价参考基准。
指标
基础交易
样本范围
计算方法
核心用途
R007
7天质押式回购
银行间全市场机构、所有合格质押品
成交加权平均利率
看全市场整体资金价格
DR007
7天质押式回购
存款类机构、利率债质押
成交加权平均利率
看银行体系核心资金价格
FR007
基于R007
上午9:00—11:30成交
取中位数
衍生品定价、全市场定盘参考
基于DR007
上午9:00—11:30成交
取中位数
银银间交易定盘参考
七、怎么用回购利率看资金面?及案例解析
(一)量价差锚四步法
第一,看绝对水平。
DR001、DR007处于什么位置,和近期中枢比明显偏高还是偏低。比如2026年上半年DR001均值为1.31%,央行评价银行体系流动性充裕、货币市场利率平稳。如果短期大幅偏离这个中枢,往往说明资金面出现了阶段性变化。
第二,看与政策利率的距离。
市场最常用的观察方式,是看DR007和央行7天期逆回购操作利率的偏离度。如果短期市场利率持续明显高于或低于政策利率,通常说明流动性供求、季节性因素或者市场预期出现了变化。
第三,看R与DR的利差。
R007-DR007的利差,反映的是流动性分层程度。利差扩大,说明非银机构和银行的融资成本差距拉大,资金更多集中在银行体系,非银融资难度上升;利差收窄,说明市场资金分布更均衡,分层现象缓解。
第四,看成交量和余额。
利率低不代表资金面一定没问题,如果成交量大幅萎缩,可能说明机构都在观望、交易意愿低;成交量大且利率稳定,才说明资金周转活跃、供需均衡。
(二)2026年5-7月案例:资金面是什么水平
我们用央行发布的2026年5-7月官方数据,来实际分析怎么看资金面:
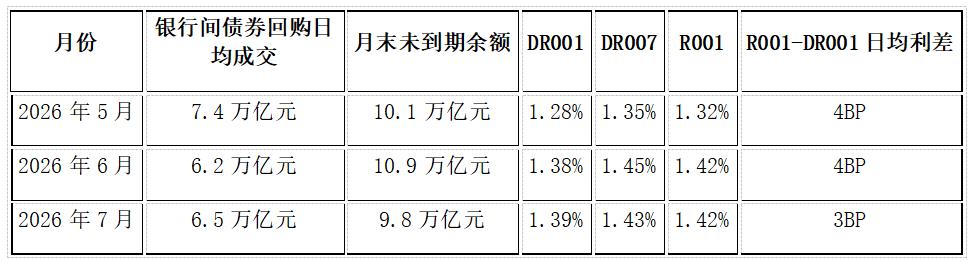
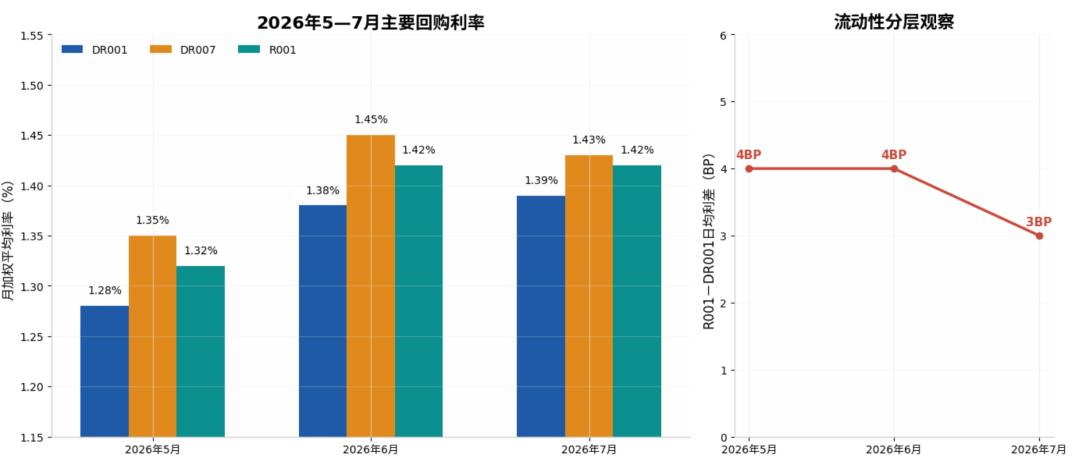
数据解读:
1.量的层面:日均成交维持在6-7万亿元以上,说明回购依然是金融机构短期资金管理的核心工具,市场交易活跃。
2.价的层面:DR001和DR007在6月季节性上行后,7月基本企稳,DR007从1.45%小幅回落至1.43%。
3.差的层面:R001-DR001日均利差从4BP收窄到3BP,说明全市场和银行体系的资金价差很小,流动性分层不明显。
4.政策锚层面:7月DR001与央行7天逆回购政策利率的利差日均值为-1BP,说明隔夜市场利率基本紧贴政策利率运行,流动性调控效果平稳。
八、几个提醒:法律、风险、杠杆、口径
(一)合同、质押登记和担保品管理不能省
回购本质是融资,但法律安全性来自合同安排和担保品控制。传统质押式回购要关注质押登记、质押券范围、换券安排、违约处置和到期结算;买断式回购还要额外关注所有权转移、净价交易、全价结算、现金交割和提前赎回安排。
(二)中央对手方不代表风险消失
通用回购和交易所回购都有中央对手方机制。它的价值在于把双边对手风险转化为标准化的保证金、净额清算、清算基金和违约处置机制,能提升市场韧性,但不意味着参与者没有风险。机构仍要关注额度、保证金追缴、担保券估值波动、流动性压力和违约处置成本。
(三)回购加杠杆有明确监管边界
比如存款类金融机构自营债券正/逆回购资金余额超过上季度末净资产80%的、其他金融机构超过上月末净资产120%的、保险公司自营超过上季度末总资产20%的、公募性质非法人产品超过上一日净资产40%的、私募性质非法人产品超过上一日净资产100%的,都涉及相应报告要求;封闭运作基金和避险策略基金等另有口径。多层嵌套产品还要按穿透原则计算净资产。
对资管产品而言,回购也是杠杆管理工具。做高收益测算时,不能只算票面收益和资金成本差额,还要把回购利率波动、质押券折扣、保证金占用和流动性冲击一并算进去。
(四)指标口径不是业务分类。
DR007不是存款类机构专属回购产品,R007也不是非银回购产品。它们是对既有质押式回购交易按不同样本范围统计出的利率指标。
写在最后
债券回购并不神秘。它就是金融机构之间用债券作担保进行短期资金融通的业务:正回购方押券借钱,逆回购方接受担保放钱;质押式不转所有权,买断式先转所有权;三方回购把担保品交给第三方管理,通用回购再叠加匿名交易和中央对手方集中清算;DR007、R007、FR007、则分别从不同角度给这笔短钱标价。
下次再看到DR007上行或下行,不妨多问三句:成交规模有没有变?R与DR的利差有没有变?它离央行政策利率有多远?把量、价、差、锚放在一起看,才算真正开始读懂资金面——而资金面的松紧,最终都会顺着利率,传导到你我的理财收益、贷款成本和资产价格上。